
发布日期:2026-07-13 10:34 点击次数:179
2022年10月以来,美国股市进入新一轮上行周期,成为美国居民财富增长与消费支出的关键动能,但这一动能呈“K”型分化特征。
从美国居民资产负债表结构看,截至2026年第一季度,广义口径下的股票财富占居民财富比重达46.4%,远超房地产为美国居民财富第一来源。值得指出的是,股票资产持有者的收入结构分布并不均匀,一半以上的股票资产由净资产最高的1%家庭持有,而最不富裕的50%的家庭净股票持有规模占比仅为1.1%。由此产生的股市财富效应“K”型分化,进而导致了居民消费同步“K”型分化——高收入群体消费信心与消费支出表现更为强劲,成为本轮美国消费韧性的重要支撑。
从股市财富效应对美国实际消费提振看,疫情后美国实际消费与股市的滚动相关系数稳定高于与房价的滚动相关系数。同时回归模型显示,在控制房地产财富效应、个人可支配收入后,居民股票财富每增加1美元,居民实际消费支出大约增加2美分。分产品看,相对于服务消费,商品消费对股票财富变动更为敏感。
从美国实际消费前景看,居民财富“K”型分化背景下,股市财富效应集中在少数群体;而工资增速放缓拖累多数群体消费能力;同时居民财富“K”型分化弱化居民消费意愿。居民消费能力指标及消费意愿指标双双走弱,预示下半年美国实际消费增速有放缓压力。
2022年以来,在股票市场高位运行支撑下,美国家庭资产负债表与居民消费同步增长,且二者均呈“K”型分化特征。据此,本文重点分析股票市场对美国消费支撑效应,并构建美国居民实际消费的前瞻指标。
一、居民财富与消费:“K”型分化
近年来,伴随股市上涨,美国居民资产中股票资产占比不断攀升。根据美联储Z.1金融账户报表
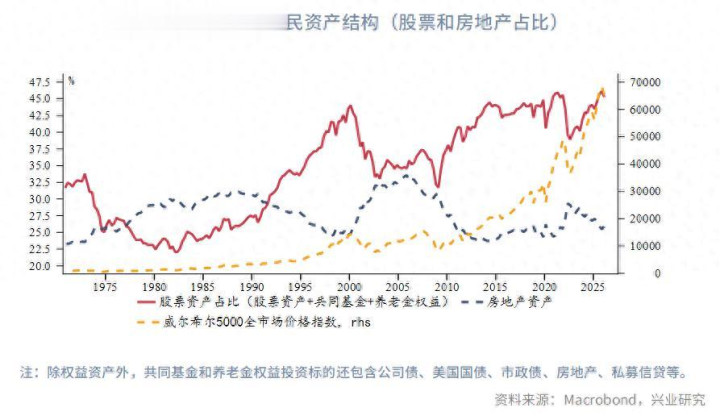
图表 1:美国居民资产结构(股票和房地产占比)
值得指出的是,股票资产持有者的收入结构分布并不均匀,股票上涨带来财富效应呈“K”型分化特征。截至2025年第四季度,美国净资产前1%家庭净股票资产持有规模占居民净股票资产持有总规模的比重达50.2%,换言之超过一半的净股票资产由净资产前1%的家庭持有;而同期最不富裕的50%的家庭净股票持有规模占比仅为1.1%。股票资产价格上涨带来财富效应背景下,美国居民财富占比日趋“K”型分化,前10%的家庭净财富占比高达68.3%,而底部50%的家庭净财富占比仅为2.5%。
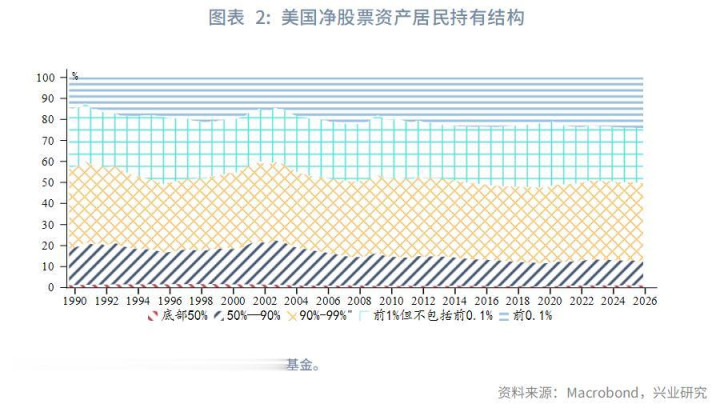
图表 2:美国净股票资产居民持有结构
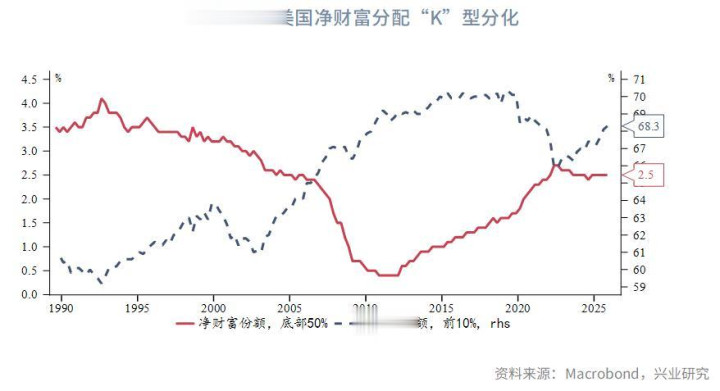
图表 3:美国净财富分配“K”型分化
与财富“K”型分化一致,美国消费同步“K”型分化。具体表现在:
一是居民消费者信心指数“K”型分化。以本轮美国经济上行周期起点(2022年10月)为分水岭,美国居民消费者信心指数呈现出较明显的“K型分化”特征:高收入群体消费信心修复更快、波动中枢更高,而低收入群体信心改善有限,并于2023年末以后持续走低。具体而言,本轮美股上行周期前(2022年10月前),三类收入群体的消费者信心指数基本同向波动,高收入群体通常高于中低收入群体,但差距相对稳定。2022年10月之后,随着美国股市持续上涨,高收入群体消费者信心指数率先改善,而中低收入群体消费者信心指数改善有限;2025年4月美股短暂调整后延续上涨,高收入群体消费者信心指数相对稳定,而低收入群体消费者信心屡创新低,二者再度“K”型分化。
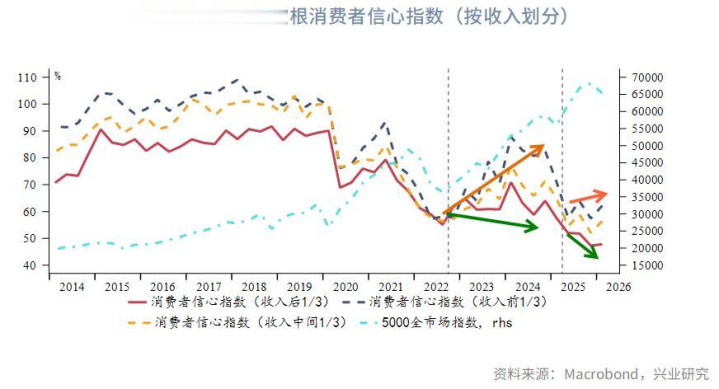
图表 4:美国密歇根消费者信心指数(按收入划分)
二是居民消费产品结构“K”型分化。以本轮美股上行周期起点(2022年10月)为基期,观察美国实际可选和非可选消费指数,实际可选消费指数持续上行且2023年以来斜率明显抬升;同期,实际非可选消费指数走势更为平稳且斜率低于可选消费指数。截至2026年4月,美国实际可选消费指数升至112.0,显著高于实际非可选消费指数108.3。结合5000全市场指数看,实际可选消费指数与5000全市场指数呈现较强的同步性。通常认为中低收入群体的非可选消费边际倾向更强,而富裕阶层的可选消费边际倾向更强。股票上涨对于可选消费的拉动更为明显,这也从侧面反映出股票上涨更多使得富裕阶层受益。
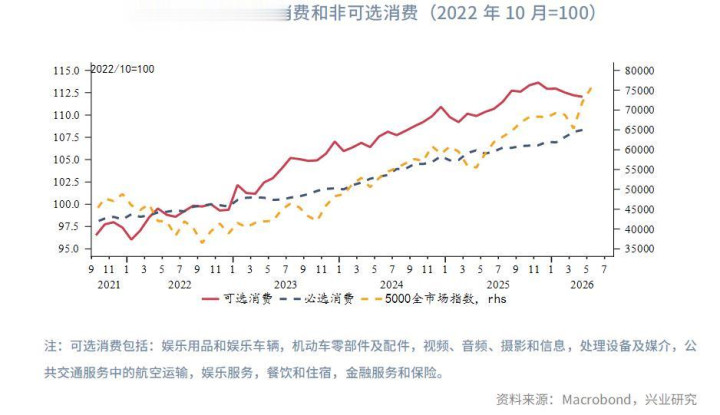
图表 5:美国可选消费和非可选消费(2022年10月=100)
三是同类型商品不同收入群体消费“K”型分化。借鉴Chakrabarti et al(2026)披露的数据,美国消费在2023年后呈“K”型分化特征,高收入群体在“奢侈品消费”(此处定义为食品、汽车和汽油以外的消费)上的支出呈现更大幅度增长,而低收入家庭则将更多消费支出用于食品这类必需消费。
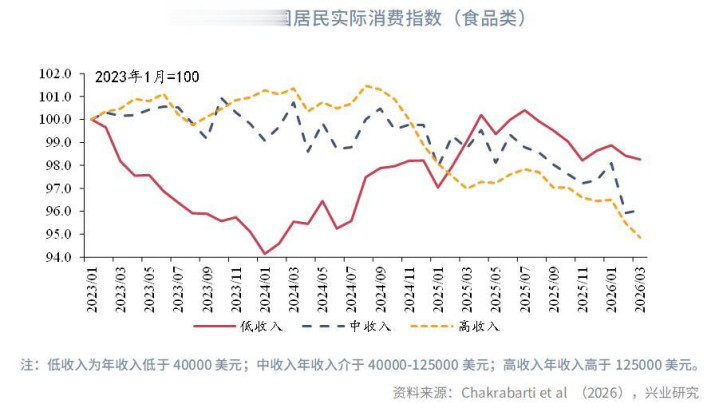
图表 6:美国居民实际消费指数(食品类)
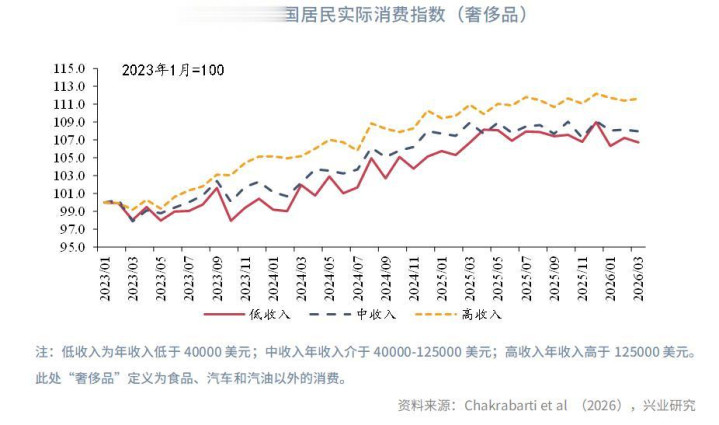
图表 7:美国居民实际消费指数(奢侈品)
二、股票财富对消费拉动效应测算
根据前文,美国居民财富与消费同步“K”型分化,金融资产价格上涨尤其是股市上涨支撑美国消费,股市财富效应为本轮消费支出增长主要动能。
从美国实际消费与股价、房价5年滚动相关系数看,2013年以来,美国实际消费与股价、房价相关性经历了“高相关-弱相关-高相关”的动态调整过程。2022年以来,股价与消费的相关性位处0.55-0.70之间,稳定高于房价与消费的相关性,表明本轮美股上行周期中美国消费与股市的联动性更强。
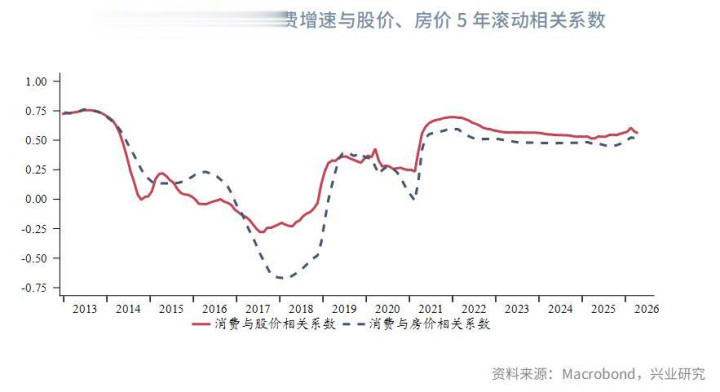
图表 8:美国实际消费增速与股价、房价5年滚动相关系数
进一步,为量化股票财富变化对消费支出的影响,下文构建模型如下
公式
即控制房地产财富效应和个人可支配收入支配效应,观察股市财富效应对居民可支配收入的影响。指标选择方面,个人实际消费支出取自BEA公布的个人实际消费支出,股票财富取自居民资产负债表中美国居民资产中股票资产(包含公司股票、共同基金和养老金权益);房地产财富取自居民资产负债表中房地产资产;个人可支配收入取自BEA公布的个人可支配收入,并对所有数据取对数。
基于2007年第一季度至2026年第一季度数据,经ADF检验,上述变量均为一阶滞后平稳,在此基础上进行OLS回归。回归结果显示:控制房地产财富效应和个人可支配收入后,在1%的显著性水平下,股票财富对居民消费支出具有显著的正向影响,弹性系数为0.12;即居民股票财富每增加1美元,居民实际消费支出大约增加2美分(弹性系数*居民实际消费支出/股票财富)。这一估算结果与Poterba(2000)、Chodorow-Reich et al.(2021)的估计值较为一致,股票财富对应的边际消费倾向为1-3美分/美元。同期,房地产财富效应系数为0.09,低于股票财富效应,这与前文中分析结果一致。
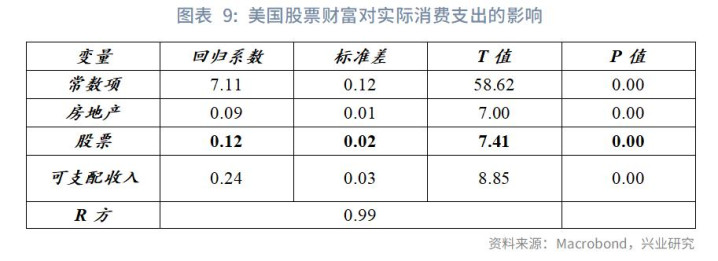
图表 9:美国股票财富对实际消费支出的影响
进一步,将前文中个人实际消费支出拆分为个人实际商品消费支出与个人实际服务消费支出,对二者分别回归分析。结果显示:股票财富对个人实际商品消费支出的弹性系数为0.25,而对个人实际服务消费支出的弹性系数为0.06;同期房地产对个人实际商品的弹性系数为0.14,而对个人实际服务消费支出弹性系数为0.06。这意味着,商品消费更易受到财富效应影响,而服务消费中由于涵盖医疗、住房服务、保险、基础生活服务等刚性需求,其消费支出对财富效应波动的敏感度更弱。
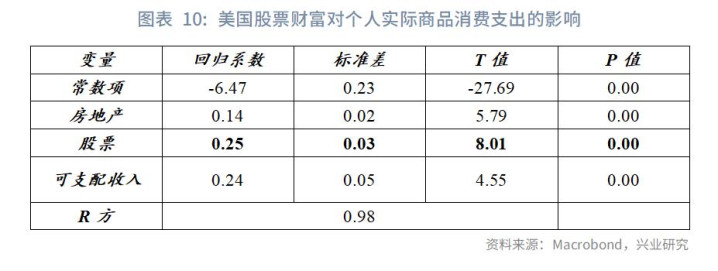
图表 10:美国股票财富对个人实际商品消费支出的影响
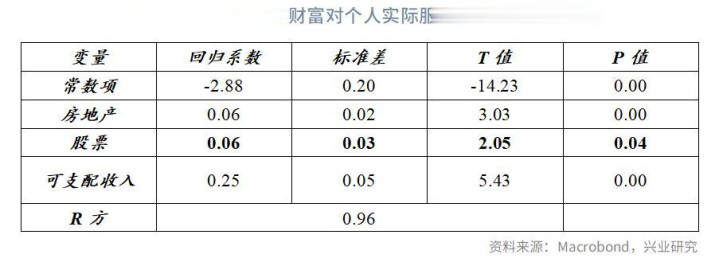
图表 11:美国股票财富对个人实际服务消费支出的影响
综上,股票财富对居民实际消费具有显著正向影响,弹性系数为0.12;即居民股票财富每增加1美元,实际消费支出大约增加2美分。其中,相对于服务消费,商品消费对股票财富变动更为敏感。同时,股票财富对消费的提振效应显著高于房地产财富。这或主要是由于,2021年后居民股票财富占比进一步上行,而房地产财富占比下降。同时,股票财富流动性更好,更加易于变现为实际购买力。
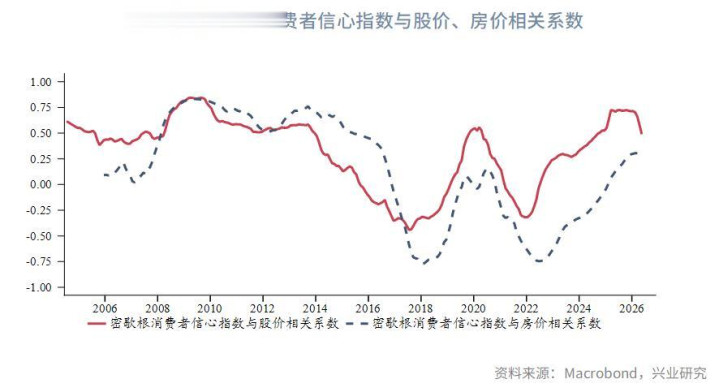
图表 12:美国消费者信心指数与股价、房价相关系数
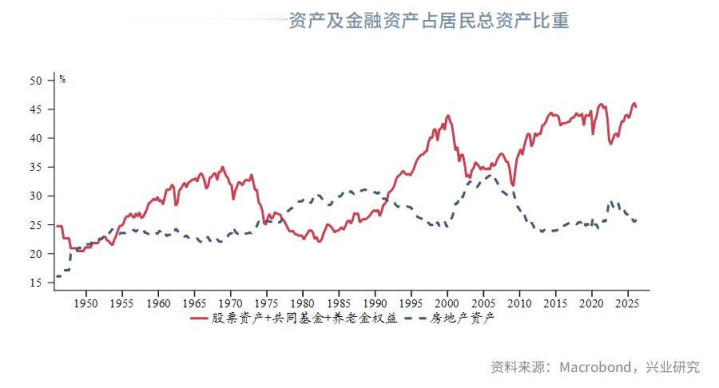
图表 13:房地产资产及金融资产占居民总资产比重
展望未来,美国居民消费,尤其是商品消费支出的增长对美股上行的依赖度或将进一步提高。在本轮美股上行周期结束前,股票财富效应仍有望对居民消费形成支撑,美国消费韧性或将延续。值得指出的是,消费对金融资产价格的敏感度上升,也意味着居民消费对金融市场波动的风险暴露加大。一旦美股出现明显调整,财富效应逆转可能更快传导至居民部门,并通过商品消费、可选消费和高收入群体支出放缓,对实体经济形成更直接的外溢效应。
三、美国居民消费前景预测
根据前文,美国居民消费受股市上涨呈现一定韧性。值得指出的是,除股票财富外,居民消费亦受居民收入预期、金融条件和信贷约束等多重因素影响。下文从消费能力和消费意愿两个维度选取指标前瞻美国居民消费前景。
从消费能力看,其衡量的是居民是否有足够收入支撑消费、是否具备借贷能力、资产负债表是否稳健。具体而言,消费能力主要受居民实际可支配收入、工资薪金收入、股票财富、房地产财富以及信贷可得性等因素影响。结合上述指标,本文基于美国平均时薪、威尔希尔5000全市场价格指数、个人实际可支配收入、消费信贷余额和美国房地产价格指数等指标构建居民综合消费能力指标。数据显示,居民消费能力指标大致领先个人消费支出6个月左右,个人工资增速放缓叠加个人实际可支配收入增速放缓,推动居民消费能力下行。这预示着,尽管股市财富效应仍对高收入群体消费形成支撑,但美国实际消费支出增速或将在下半年放缓。
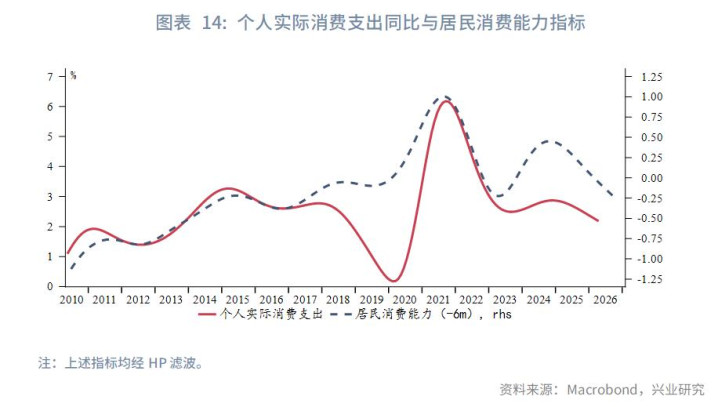
图表 14:个人实际消费支出同比与居民消费能力指标
从消费意愿看,居民消费意愿衡量居民在既定收入、财富和信贷约束下,将可支配资源转化为实际消费支出的主观倾向与预期强度,其主要受居民对未来收入、宏观经济景气的主观预期影响。据此,下文基于居民消费者信心指数、美国10年期与2年期期限利差、美国领先经济指数构建美国综合消费意愿指数。数据显示,除2020年疫情居民外出受限时期外,该指标大致领先美国个人实际消费支出6个月左右,同样预示下半年个人实际消费增速放缓。
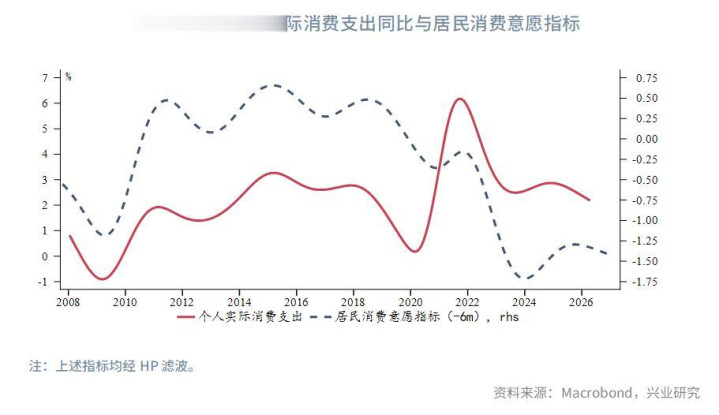
图表 15:个人实际消费支出同比与居民消费意愿指标
综合居民消费能力和消费意愿,构建美国居民综合消费前瞻指标,该指标亦显示未来6个月美国个人实际消费支出增速或呈放缓态势。
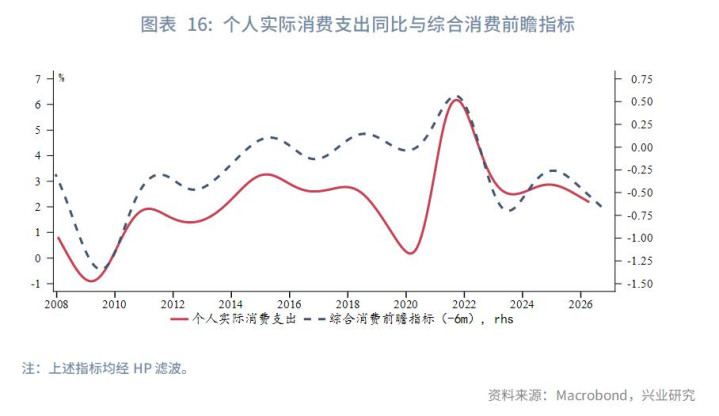
图表 16:个人实际消费支出同比与综合消费前瞻指标
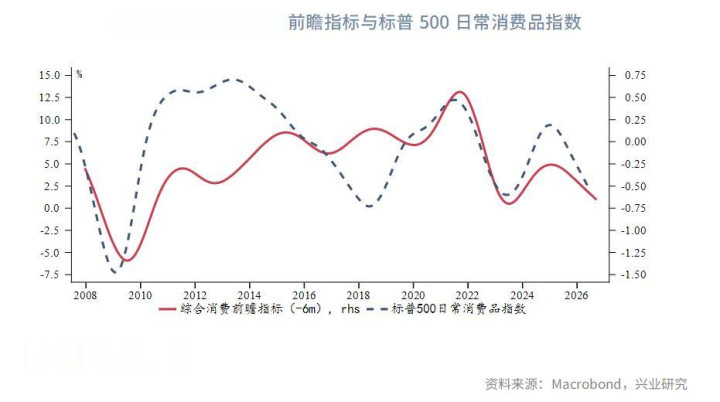
图表 17:综合消费前瞻指标与标普500日常消费品指数
1、Rajashri Chakrabarti, Thu Pham, Beck Pierce, and Maxim L. Pinkovskiy, Explaining the K‑Shaped Economy: What’s Behind the Divide?, Federal Reserve Bank of New York Liberty Street Economics, May 1, 2026, https://doi.org/10.59576/lse.20260501b
2、Poterba, J. M.,Stock market wealth and consumption.Journal of Economic Perspectives, 14(2), 99–118.2000
3、Chodorow-Reich, G., Nenov, P. T., & Simsek, A.Stock market wealth and the real economy: A local labor market approach.American Economic Review,2021
上一篇:高血压去世的人越来越多? 医生劝告: 宁可打打牌, 也别做这6事
下一篇:没有了